2026年第三季度中国房地产市场报告-世邦魏理仕-202610.pdf
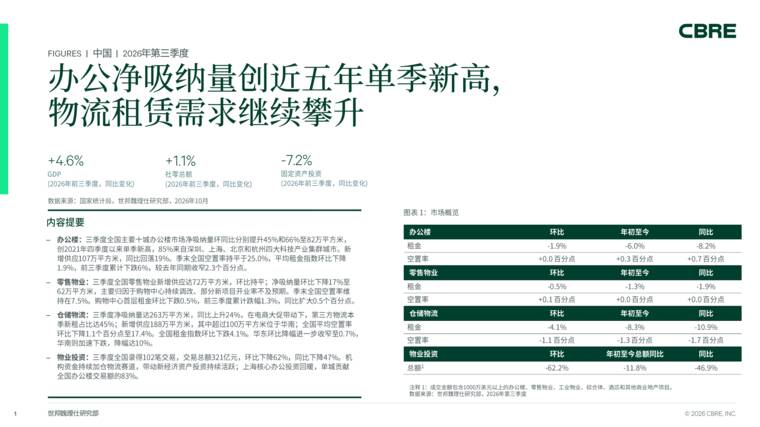
这份文档是世邦魏理仕(CBRE)发布的《2026年第三季度中国房地产市场回顾》。以下是报告的核心内容总结:
**一、 宏观经济概况**
2026年前三季度,中国GDP同比增长4.6%,经济保持平稳运行,动能向新、结构向优。出口展现出极高韧性,“向智向绿”升级明显。尽管固定资产投资总体承压,但制造业投资结构持续优化,房地产市场价格端初步显现企稳信号。预计四季度随着增量政策落地,经济动能有望边际回升。
**二、 各细分市场表现**
1. **办公楼:** 全国主要十城净吸纳量创2021年四季度以来单季新高,同比增长66%,主要由科技与先进制造业需求引领。市场新增供应同比减少,空置率维持在25%,租金指数环比下降1.9%,跌幅有所收窄。
2. **零售物业:** 市场处于存量调改与去化转弱并存状态。季末全国空置率维持在7.5%,租金环比下跌0.5%。餐饮业(特别是中式地方菜及咖啡茶饮)稳居需求榜首,户外运动与科技潮玩品牌拓店积极。
3. **仓储物流:** 在电商大促和“新新三样”(生物医药、机器人、通信电子)驱动下,全国净吸纳量同比上升24%。华南供应充足,带动全国平均空置率下降至17.4%。租金指数环比下跌4.1%,华南市场受供应入市影响降幅显著。
4. **物业投资:** 三季度交易额环比下降62%,同比下降47%,主要是大型资产包交易缺失所致。机构资金持续加仓物流与新经济资产,上海核心办公楼投资回暖,贡献了全国办公楼交易额的83%。
**三、 市场展望**
* **办公楼:** 预计2027年租金压力依然存在,但降幅有望收窄至5%左右。
* **零售物业:** 受供应冲击影响,预计年末空置率将小幅上升至8%左右,租金面临进一步下滑压力。
* **仓储物流:** 预计全年净吸纳量维持高位。2027年供应将大幅回落,市场租金有望企稳回升。
* **物业投资:** 随着政策预期明朗及传统旺季临近,市场问询量改善。投资者建议继续关注高标仓、受益于REITs扩容的酒店与零售物业,以及核心城市优质办公楼。
相关报告
-
2.55 MB 13页 2026年第二季度中国房地产市场报告-世邦魏理仕-202607.pdf
-
12.87 MB 31页 2026年中国房地产市场展望报告-世邦魏理仕-202602.pdf
-
3.29 MB 18页 2024中国房地产市场年中回顾与展望报告-世邦魏理仕-202408.pdf
-
6.72 MB 34页 2023中国房地产市场展望报告-世邦魏理仕-202302.pdf
-
1.12 MB 40页 写字楼空置率录得新高:2019Q2中国房地产市场报告-世邦魏理仕-201908.pdf
-
20.87 MB 21页 从赛道到趋势上海如何引领中国运动零售市场发展报告-世邦魏理仕-202608.pdf
-
3.28 MB 24页 2026中国物流大周期下的投资机遇报告-世邦魏理仕-202608.pdf
-
5.77 MB 32页 蓄势待发:2025中国房地产市场展望-世邦魏理仕-202502.pdf
-
6.89 MB 34页 2022中国商业地产城市可持续发展力报告-世邦魏理仕-202210.pdf
-
2.82 MB 32页 【世邦魏理仕】2021年中国房地产市场展望报告.pdf
-
833.42 KB 10页 新型冠状病毒疫情爆发对中国房地产市场的影响-世邦魏理仕-200202.pdf
-
2.93 MB 30页 2023年ESG中国商业地产新实践与新趋势报告-世邦魏理仕-202309.pdf
-
4.3 MB 39页 2022中国跨世代消费者调查-世邦魏理仕-202212.pdf
-
6.07 MB 43页 中国长租公寓投资报告-世邦魏理仕-202210.pdf
-
4.34 MB 29页 大中华区2030年展望报告——应运而胜-世邦魏理仕-202009.pdf
-
1018.9 KB 41页 2020Q2中国房地产报告:经济反弹超预期,商业地产市场逐步复苏-世邦魏理士-202007.pdf
-
1.11 MB 67页 2020大中华区房地产市场展望-世邦魏理仕-202003.pdf
-
4.68 MB 26页 2024年中国办公楼租户调查报告-世邦魏理仕-2020409.pdf
-
4.8 MB 20页 2024年中国零售商调查报告—全球化视角之海外门店拓展-世邦魏理仕-202405.pdf
-
4.47 MB 20页 2024年中国零售商调查报告-世邦魏理仕-202405.pdf