2026上半年中国二手车行业白皮书-大搜车-202611.pdf
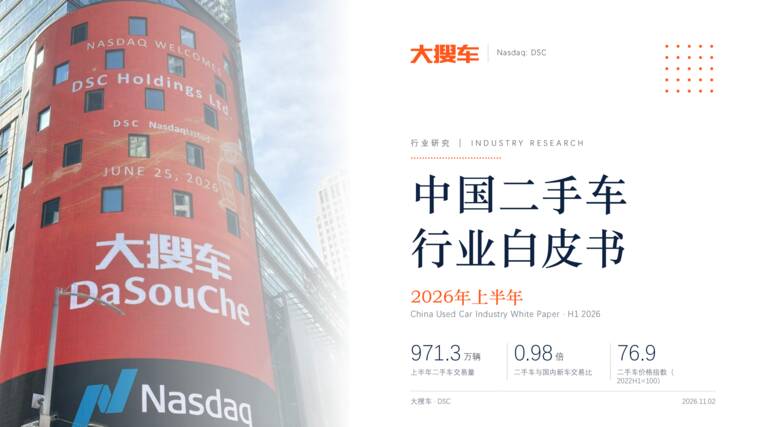
这份《中国二手车行业白皮书(2026年上半年)》由大搜车(Nasdaq: DSC)发布,主要分析了2026年上半年中国二手车市场的宏观环境、交易规模、交易价格、车商经营状况及行业趋势。
**核心观点总结如下:**
**1. 宏观市场与交易概况:**
2026年上半年,中国二手车市场交易量为971.3万辆,同比小幅上涨1.5%,与国内新车销量的比率为0.98,逼近新车交易规模。受新车价格战影响,二手车价格指数较2022年H1下滑23%,价格跌幅显著大于新车。
**2. 交易特征与结构变化:**
* **车龄:** 二手车交易车龄趋于老化,6年以内车龄虽仍为交易主力,但占比逐步下降,7年以上车源占比逐年走高。
* **价位:** 市场更偏好平价车型,5万元以下二手车份额攀升至36%。
* **品牌:** 豪华品牌二手车流通增加,但品牌保值溢价能力减弱。
* **流通:** 跨城流通持续深化,城市跨域流转率超40%,北京、上海异地流出率居全国前列。
**3. 价格与残值分析:**
二手车残值定价逻辑正在重构。随着品牌溢价式微,车况与技术代际成为核心定价变量。3-5年车龄段中,车况“优”与“中”的保值率差异可达12-13个百分点。此外,新能源车电池技术提升利好其保值率,新能源与燃油车在1年车龄的保值率差距已大幅收窄。
**4. 车商经营状况:**
车商经营进入薄利与分化阶段,盈利能力普遍受损,且头部扩张、长尾出清特征明显。经营效率(选品、周转、资金效率)成为核心竞争力。对比来看,中等车龄(7-10年)、微小型及紧凑型车是高周转、高毛利的优质品类。
**5. 行业展望:**
* **市场筑底:** 随着“反内卷”治理推进,新车价格有望趋稳,非理性降价退潮,被新车分流的需求(尤其是准新车)将部分回流二手车市场。
* **定价转型:** 二手车定价机制正从品牌导向转向“看单车、动态调”的精细化模式。
* **竞争格局:** 行业竞争将全面转向数据驱动的经营效率,数字化与AI工具的应用将成为车商生存与发展的关键,头部车商的市占率与盈利水平有望进一步提升。
相关报告
-
9.55 MB 32页 中国二轮车行业消费洞察白皮书-罗兰贝格-202609.pdf
-
4.89 MB 48页 2026中国礼品行业展望白皮书-励展华博x凯度-202511.pdf
-
2.22 MB 50页 2026中国智能车发展趋势洞察-汽车之家-202611.pdf
-
21.26 MB 27页 中国宠物健康老龄化洞察报告2026-宠物行业白皮书-202610.pdf
-
5.85 MB 51页 2026中国GEO行业实战白皮书-弯弓研究院-202610.pdf
-
10.18 MB 30页 中国整车出口白皮书-特易资讯-202610.pdf
-
8.31 MB 31页 2026具身智能大脑行业白皮书-CIC灼识咨询-202609.pdf
-
6.48 MB 52页 2026中国智能体经济白皮书-复旦大学住房政策研究中心-202609.pdf
-
5.67 MB 219页 2026中国工程行业AI大模型白皮书.pdf
-
5.15 MB 24页 2026中国IP授权行业消费趋势白皮书-数字100-202607.pdf
-
16.38 MB 38页 2026汽车行业GEO战略与实践白皮书-重庆大学X数说故事-202607.pdf
-
6.67 MB 32页 中国涉外保险理赔管理行业白皮书-艾瑞咨询-202607.pdf
-
105.42 MB 51页 从“人群画像”到“心智地图”:汽车八大人群心智重构白皮书-懂车帝-202606.pdf
-
7.87 MB 61页 2026抖音九大游戏行业特色人群白皮书-巨量引擎x伽马数据-202606.pdf
-
12.28 MB 85页 2026中国私密行业消费者洞察与机构增长白皮书-亿欧智库-202604.pdf
-
5.69 MB 26页 中国AI私域电商2026行业白皮书-亿欧智库-202604.pdf
-
4.63 MB 38页 中国寿险代理人高质量转型白皮书-中国平安x清华大学-202604.pdf
-
7.58 MB 62页 中国租车行业趋势报告2025-Fastdata极数-202604.pdf
-
43.59 MB 86页 中国具身智能产业发展白皮书-太原理工大学-202604.pdf
-
8.31 MB 22页 破局与远征:2026中国休闲零食行业白皮书-中企集团-202604.pdf