具身智能首次覆盖报告:具身智能产业全景:全球政策比较、商业化路径与投资价值研判.pdf
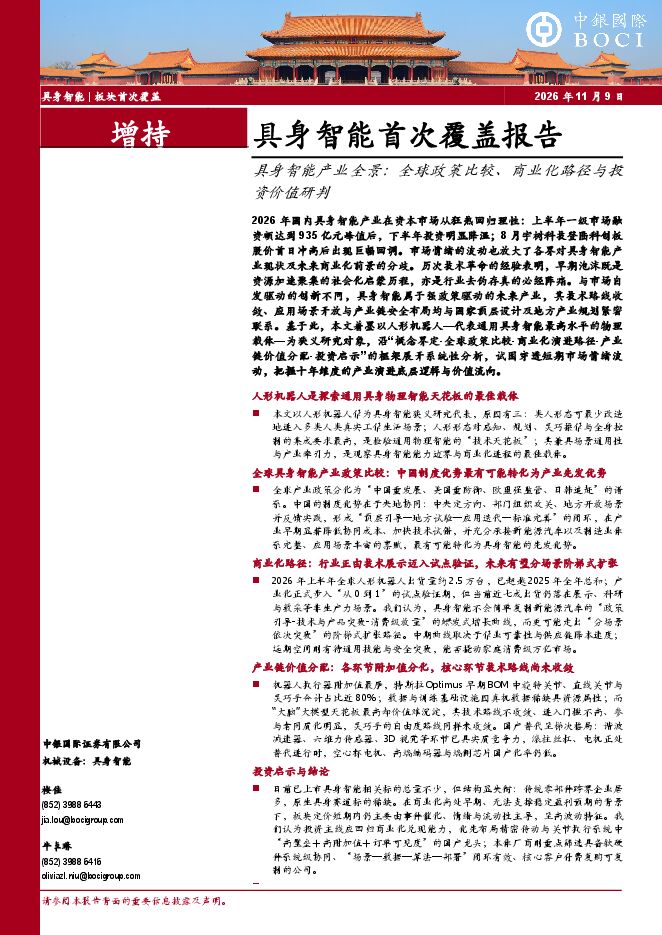
这份报告是中银国际证券关于具身智能(以人形机器人为核心载体)的首次覆盖报告,发布于2026年11月9日。
**核心观点总结:**
1. **行业定位与本质:** 具身智能是人工智能走出虚拟环境、赋能实体经济的关键物理载体。它通过整合感知、认知与执行系统,实现“感知-认知-行动”的闭环,是通向通用人工智能(AGI)的重要路径。人形机器人因其通用性、类人形态及产业牵引力,被视为探索物理智能天花板的最佳载体。
2. **政策环境与制度优势:** 具身智能属于强政策驱动的未来产业。我国展现出“央地协同、集中力量办大事”与“地方因地制宜、先行先试”的独特制度优势,形成了“顶层引导—地方试验—应用迭代—标准完善”的政策闭环。相比欧美的分散式路径,中国能更有效地降低协同成本、加速技术试错,将制造体系与场景优势转化为先发机遇。
3. **商业化演进路径:** 具身智能不会简单复制新能源汽车的爆发式增长,而将走出“分场景依次突破”的阶梯式扩张路径:从“G端/大B端研发示范”到“B端垂直场景商业闭环”,再到最终“C端家庭场景渗透”。目前行业处于“从0到1”的试点验证期,出货量虽增长迅速,但绝大部分仍属于非生产性场景,尚未实现大规模商业化盈利。
4. **产业链结构与价值分配:**
* **核心环节:** 产业链分为本体硬件、认知决策系统(大脑)、感知融合与运动控制系统(小脑)、仿真与训练基础设施。
* **价值载体:** 目前硬件仍是核心价值载体,旋转执行器、直线执行器与灵巧手等关键零部件技术壁垒最高,附加值最厚。
* **国产化趋势:** 国产减速器、传感器等已具竞争力;电机、丝杠等环节替代进行时;端侧芯片、高端编码器仍面临挑战。
* **技术路线:** “大脑”大模型及灵巧手技术路线尚在演进和竞争中,未完全收敛。
5. **资本市场与投资启示:**
* **市场现状:** 标的结构不均,存量制造企业多,原生具身智能核心标的稀缺,估值锚缺失,板块表现呈现“高波动、高弹性、强交易”特征。
* **投资逻辑:** 投资主线应回归“商业化兑现能力”。建议优先布局具备系统级软硬件协同、场景-数据-算法闭环验证有效的本体龙头;在零部件环节,重点关注精密传动与关节执行系统中具备“高壁垒+高附加值+订单可见度”的国产龙头。
报告指出,未来十年是具身智能产业政策红利与技术爆发的双重临界点。尽管短期内市场情绪波动大,但从长期视角看,中国高水平的制造体系与丰富的应用场景将为具身智能产业的规模化演进提供坚实底座。
相关报告
-
6.59 MB 41页 具身智能产业AI技术与云服务领域人才供需洞察-猎聘.pdf
-
13.81 MB 41页 具身智能六大趋势研判—2026世界机器人大会WRC洞察报告-亿欧智库-202609.pdf
-
20.01 MB 61页 2026全球具身智能产业商业落地研究报告-亿欧智库-202608.pdf
-
4.32 MB 53页 跨越奇点:世界模型如何重塑具身智能产业与商业新范式.pdf
-
5.42 MB 55页 2026年中国具身智能重点行业应用与场景价值分析报告-易观分析-202607.pdf
-
4.24 MB 239页 全球教育机器人发展蓝皮书2026:大模型、具身智能与人形机器人时代的学习.pdf
-
17.46 MB 191页 中国具身智能产业指数(EAII)——2026年度洞察报告-厦门具身智能产业联盟-202604.pdf
-
14.46 MB 62页 足球50 2026:全球最具价值与实力的足球.pdf
-
2.85 MB 37页 中国具身智能创业者生态画像报告-IT桔子-202608.pdf
-
4.55 MB 62页 2026具身智能数据产业链与新基础设施研究报告-云启资本-202608.pdf
-
16.83 MB 59页 2026年中国营销智能体生态与厂商能力全景报告-易观分析-202607.pdf
-
39.58 MB 198页 具身智能产业研究蓝皮书-国信证券-202607.pdf
-
31.47 MB 67页 2026中国具身智能行业洞察报告-甲子光年-202607.pdf
-
5.86 MB 89页 2026中国具身智能产业发展报告.pdf
-
7.34 MB 104页 2026中国与全球食物政策报告-构建韧性农食系统.pdf
-
3.79 MB 58页 2025年AI智能体在未来产业创新上的前沿应用与发展趋势报告.pdf
-
4.57 MB 38页 2025年中国酒店业市场投资与价值洞察报告-戴德梁行-202510.pdf
-
4.92 MB 55页 新能源智造行业行业深度报告:“十五五”专题报告-具身智能天高海阔,人形破晓塑新局.pdf
-
6.84 MB 98页 生成式AI赋能产业变革的实践与路径报告-毕马威-202507.pdf