全球AI工具趋势洞察报告2026年8月-解数咨询-202609.pdf
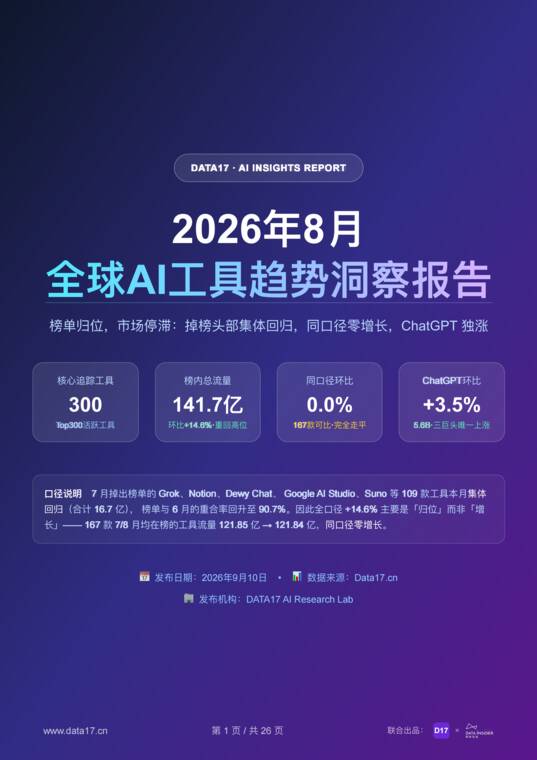
这份《2026年8月全球AI工具趋势洞察报告》的核心结论如下:
**1. 市场处于“平台期”:真实增长停滞**
8月全球AI工具榜内总流量达141.7亿次,环比增长14.6%,但这并非真实增长,而是7月掉榜的109款工具集体回归产生的“归位效应”。剔除这些回归工具后,同口径流量环比为0.0%,市场进入了精确意义上的平台期。
**2. 头部格局:ChatGPT一家独大,挑战者受阻**
三巨头(ChatGPT、Gemini、Claude 2)占据了约64.5%的流量份额。本月呈现“一涨两跌”态势:ChatGPT环比上涨3.5%,重回增长轨迹;Gemini连续三月下滑;Claude 2则在9.5亿流量附近连续四个月横盘。这标志着通用对话助手领域的竞争正从“扩张期”转向“存量博弈”,流量正回流至ChatGPT这一头部入口。
**3. 腰部产品面临“失血”压力**
在存量零增长的市场背景下,腰部产品(排名11-20名)集体表现疲软,8款下跌仅2款上涨。用户使用习惯趋向于集中在少数能覆盖多种任务的平台级入口(如Adobe、ChatGPT),专用工具如果无法提供不可替代的深度价值,极易被挤出用户的日常清单。
**4. 增长新逻辑:从“能力”转向“特定场景”**
本月表现亮眼的增长产品(如Wanderboat AI、mercor、Hint等)具有一个共同点:它们不再试图做一个“更好的通用工具”,而是深耕旅行、招聘、占卜等具体生活或工作场景。这种“从具体任务切入”的产品模式在存量市场中更具用户留存能力。
**5. 流量来源结构:护城河效应与首次转负**
直接访问率高达90.9%,显示出极高的品牌忠诚度。然而,2026年以来直接访问渠道首次录得0.3%的负增长,这意味着头部产品已经触及了直达用户池的自然增长天花板。未来的竞争重心将由拉新转向使用深度与付费转化。
**6. 给从业者的行动建议**
* **创业者:** 避免研发同质化的通用工具,应从高频或特定生活/工作流场景切入。
* **投资人:** 估值逻辑应从“用户增长率”切换到“份额再分配”,重点关注在存量市场中能从腰部产品抢夺流量的头部平台。
* **产品团队:** 需警惕腰部产品的“失血”现象,将工作重心从单纯的拉新转向提升现有用户的粘性与深度。
总结而言,全球AI工具市场已告别高速爆发期,进入了总量持平、份额向头部和特定垂直场景重新分配的成熟期。
相关报告
-
1.63 MB 26页 把人放大的一代——全球青少年AI+小程序洞察报告-腾讯研究院-202605.pdf
-
9.06 MB 63页 2026上半年AI旅游应用趋势洞察报告-环球旅讯-202604.pdf
-
5.61 MB 31页 2026年AI语音合成(TTS)市场调研报告-解数咨询-202512.pdf
-
12.05 MB 45页 智启万物:全球AI应用平台市场全景图与趋势洞察报告-亿欧智库-202601.pdf
-
4.24 MB 28页 重构:2026-2030年中国健康产业趋势报告-西普会-202609.pdf
-
8.92 MB 104页 2026-2027年中国虚拟数字人产业发展与消费行为洞察报告-艾媒咨询.pdf
-
5.43 MB 32页 2026年中国企业AI转型洞察报告-极客时间-202608.pdf
-
12.71 MB 70页 2026海外价值驱动型电商消费趋势暨人群洞察报告-亚马逊全球开店-202608.pdf
-
2.81 MB 31页 2026年健康与美妆行业全球趋势与洞察-Criteo-202608.pdf
-
19.42 MB 17页 2027年消费者生活方式洞察报告—新银发族-POP趋势家居-202608.pdf
-
15.5 MB 72页 2026年中国企业级AI Agent发展洞察报告-艾瑞咨询-202607.pdf
-
10.91 MB 74页 2026年AI应用市场洞察报告-SensorTower-202607.pdf
-
37.87 MB 40页 2026年轻人AI智能硬件消费洞察报告-哔哩哔哩-202607.pdf
-
16.62 MB 57页 2026全球AI商业落地价值洞察报告-亿欧智库-202607.pdf
-
9.33 MB 47页 2026年中国光模块行业发展现状及未来趋势研判报告-智研咨询-202607.pdf
-
7.42 MB 58页 2026年AI重构下的社交媒体营销趋势报告-微播易xCAAC-202605.pdf
-
3.33 MB 20页 2026年AI时代核心终端生态定位与用户需求洞察报告-尼尔森IQ-202605.pdf
-
9.37 MB 60页 2026年全球AI应用趋势洞察.pdf